- 行业分析
- 2026-10-16
从“会回答”到“能办事”:AI 进入智能体经济深水区——华瑞联慧产业观察特稿
2026 年的秋天,人工智能的叙事已经彻底换了个写法。
一年前,行业还在比“谁的模型分数高、上下文更长、参数更大”;如今,OpenAI、Google、Microsoft、Amazon、Anthropic 以及中国大模型厂商集体把重心挪到了同一件事上:让 AI 真正进系统、进流程、进岗位,把话变成动作,把演示变成产能。
在华瑞联慧看来,这说明 AI 产业已经跨过“技术惊奇期”,进入“工程化、平台化、治理化”的硬仗阶段。模型能力仍是底盘,但决定成败的,不再是“它懂不懂”,而是“它能不能在合规、成本、时延、权限和数据边界内,把一件事干完”。
一、模型不再唯参数论:分层、降价、专用化
这一轮最明显的变化,是大模型从“一个通才打天下”走向“分层调度”。
OpenAI 把 GPT-6 系列的 Sol、Luna 等不同定位版本推向不同用户层,ChatGPT 周活冲到 9 亿量级,企业版和部署公司(Deployment Company)方向也指向同一逻辑:前端要便宜、要快、要可嵌入业务;后端才用强模型做复杂推理与长任务规划。
Anthropic 的 Claude 则靠“长记忆、低幻觉、强代码、可托管任务”在企业和开发者侧撕开缺口;Claude Haiku 5.5 一类小模型把 API 成本往下压,意味着企业终于算得清“每次调用值不值”。
Google 的 Gemini 月活突破 9 亿,并把 Gemini 塞进 Workspace、Cloud 和 TPU 体系里,拼的是“模型 + 云 + 办公入口”的一体化;微软则把 Copilot 沉到 Word、Excel、Teams、Outlook,又推出 Decision-1 这类低延迟决策模型,明显在告诉市场:以后不是人去搜功能,而是模型在系统里替你把流程跑掉。
华瑞联慧认为,2026 年之后,“大模型”这个词会越来越不准确。更准确的说法是:模型矩阵——旗舰模型管复杂认知,轻量模型管高频决策,垂直模型管医疗、法律、制造、审计、税务、供应链等场景。
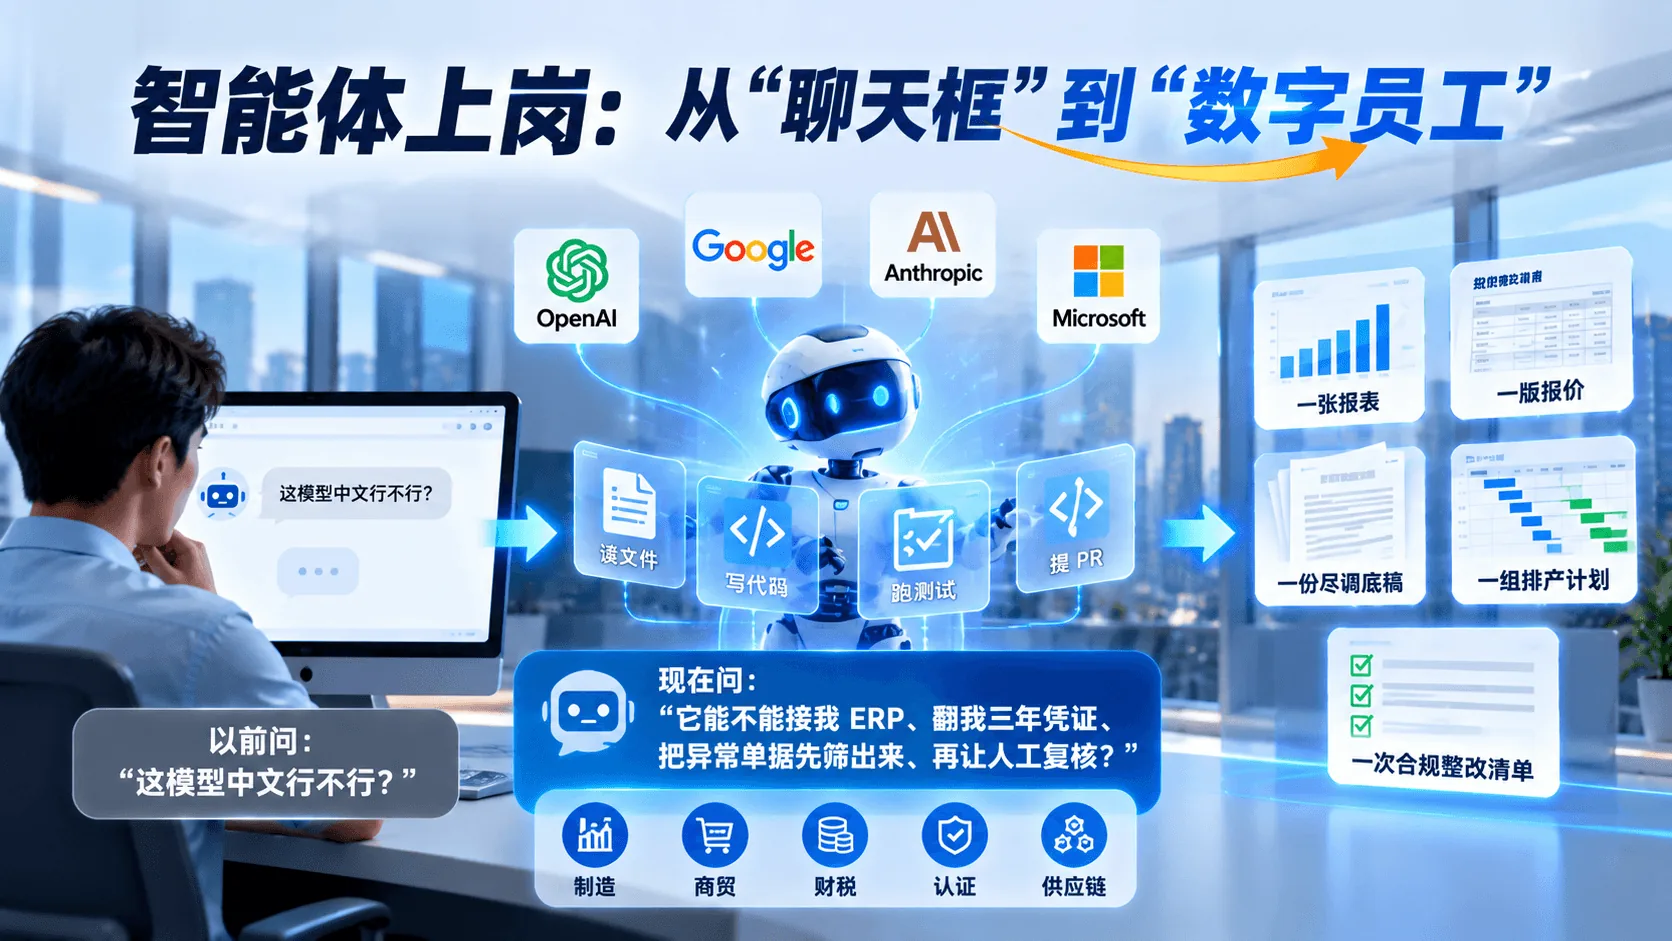
二、智能体上岗:从“聊天框”到“数字员工”
今年被业内称为 Agentic AI 的落地元年,不是没有原因的。
OpenAI 的 ChatGPT Work、Dots 类长任务智能体可以跨应用读文件、写代码、跑测试、提 PR;Google 的 Gemini Enterprise Agent Platform 把算法进化、排程、预测、文档生成包进企业工作流;Anthropic 的主智能体可以派多个子智能体并行排查代码缺陷,大代码库漏检率从 38.6% 拉到 94.3%;微软则把智能体变成 Office 里的“同事”,不是弹窗助手,而是能改PPT、审合同、排会议的执行单元。
在华瑞联慧接触到的制造、商贸、财税、认证、供应链客户里,老板们问的问题也已经变了:
以前问:“这模型中文行不行?”
现在问:“它能不能接我 ERP、翻我三年凭证、把异常单据先筛出来、再让人工复核?”
这就是本质变化:AI 的产出单位从“一段话”变成“一个结果”——一张报表、一版报价、一份尽调底稿、一组排产计划、一次合规整改清单。
三、算力竞争升维:谁有“电、芯、网、调度”,谁有话语权
模型越来越能干,背后是电费、显卡、散热、带宽和调度系统在尖叫。
全球 AI 数据中心耗电正在逼近千 TWh 级别,AI 基础设施投资到 2030 年可能触及数万亿美元规模。NVIDIA 的 Blackwell/Rubin 路线、Google 自研 TPU、Amazon Trainium 与 Graviton、微软 Azure 区域化 AI 基建,已经不是“卖卡”逻辑,而是“卖一整套可跑智能体的工厂”。
Amazon 与 Anthropic 的深度绑定很有代表性:Anthropic 未来十年在 AWS 上投入超千亿美元,亚马逊追加投资,模型公司和云厂绑成利益共同体。原因很简单——训练是一次性烧钱,推理是每天烧钱。谁能把 token 成本压下来,谁就能把 AI 从“demo 预算”变成“经营成本项”。
华瑞联慧一直强调:下一阶段 AI 投资主线不是“哪家公司模型最聪明”,而是“谁能把算力、能源、互联、调度、软件、审计和权限控制拧成系统”。单买 GPU 的人会焦虑,能设计 AI 工厂的人会吃肉。
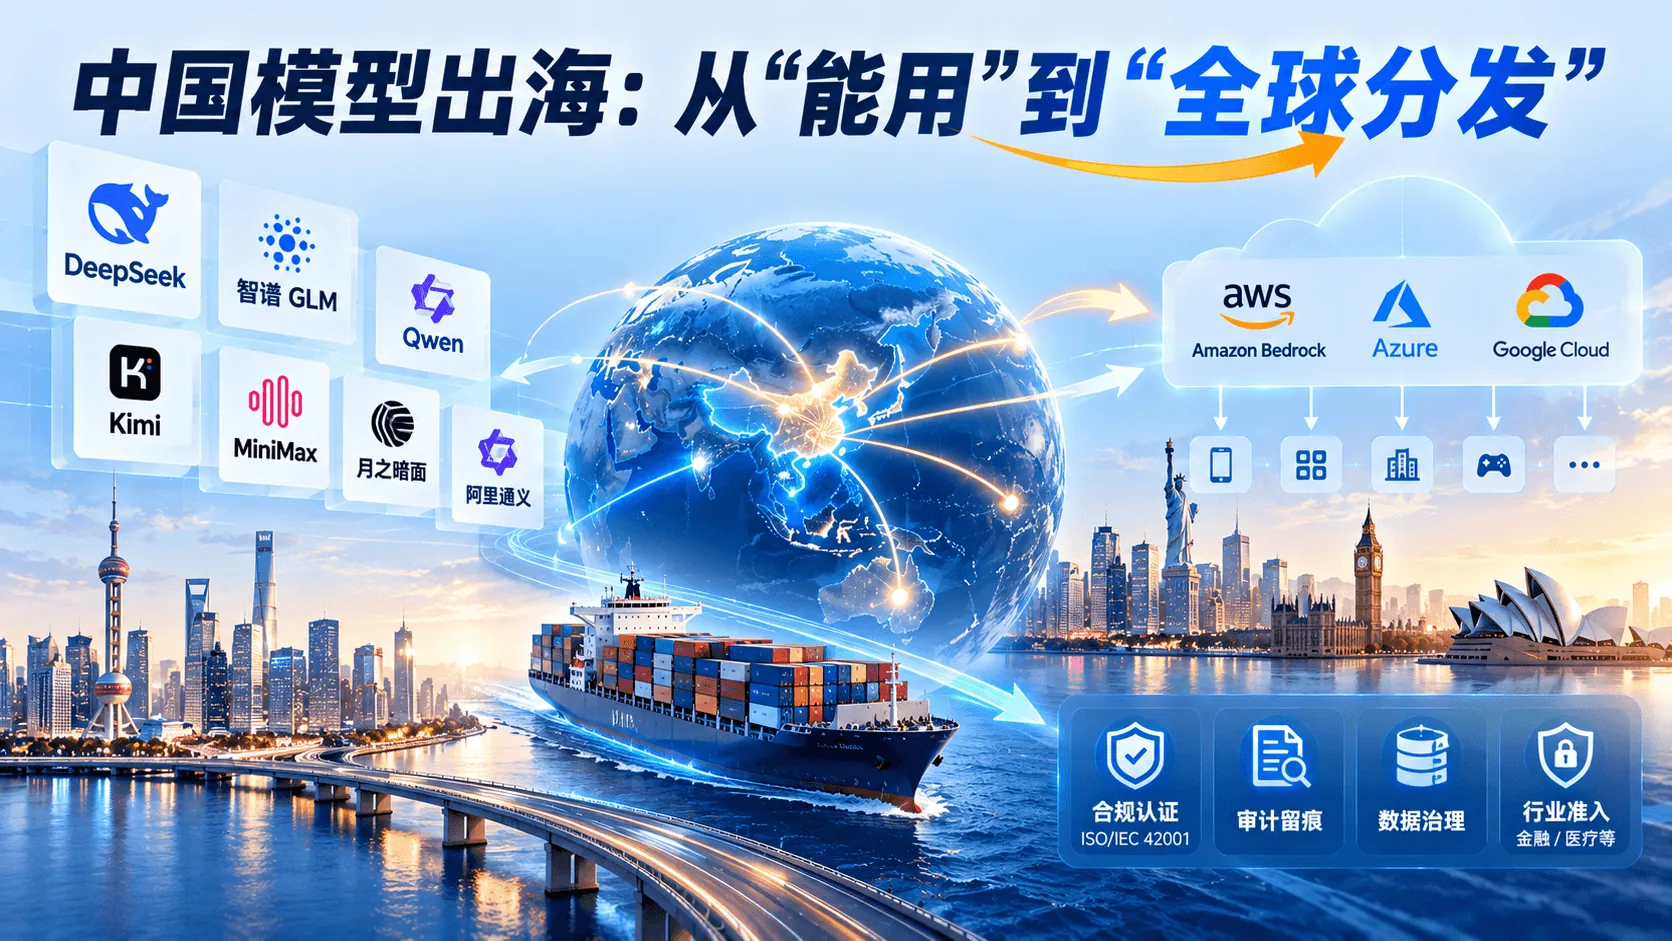
四、中国模型出海:从“能用”到“全球分发”
国产大模型这一年最大的变化,是开始跑通海外变现。
DeepSeek 以极低成本训练范式搅动全球开发者社区;智谱 GLM 接入 Amazon Bedrock,国产模型第一次进全球云分发与收入分成体系;Qwen、Kimi、GLM 被海外应用层采用,说明中国模型的性价比和长文本能力已经形成外溢效应;MiniMax、月之暗面、阿里通义在代码、多模态、长上下文上各占山头。
但华瑞联慧也要泼一盆温水:国产模型在“能力”上追得很猛,在“安全披露、合规认证、企业级责任边界、审计留痕”上仍要补课。SemiAnalysis 统计显示,部分中国实验室数百次模型发布中,公开安全测试材料极少。出海不是把模型挂上 Hugging Face 就行,而是能不能通过 ISO/IEC 42001、数据跨境、模型卡披露、金融/医疗等行业准入。
这方面,华瑞联慧反而看到机会:认证、审计、内控、数据治理、模型合规评估,会是中国特色服务机构跟着 AI 出海的配套红利。
五、企业成就的标尺变了:不是“上了 AI”,而是“省了什么、挣了什么”
我们看企业 AI 成不成功,不能再看“有没有 ChatBI、有没有知识库、有没有数字人”。
真正有代表性的企业动作是:
微软:把 AI 变成 Office 的税,用户按月交钱,AI 藏在按钮后面;
亚马逊:用自研芯片把大模型推理成本打下来,再用 AWS 把模型公司锁进云;
OpenAI:从 C 端订阅走向企业部署公司,派现场工程师帮客户接数据、接权限、接业务系统;
Anthropic:不做办公入口,死磕“可靠、可解释、可托管”的企业级代理;
Google:用云+TPU+Workspace 做全栈捆绑,拼系统半径;
阿里/智谱/DeepSeek:用开放权重、长上下文、低成本把开发者和中小企业卷进来。
华瑞联慧给客户做数字化诊断时常说一句话:“AI 项目死因前三名:没接数据、没进流程、没人负责。”
能活下来的项目,通常有三个特征——
第一,老板把 AI 当业务流程改造,不是 IT 添置;
第二,先选高频小场景(客服分单、发票核对、合同摘要、排产校验),再扩到核心链;
第三,留审计日志,模型错了能回溯、能定责、能复盘。
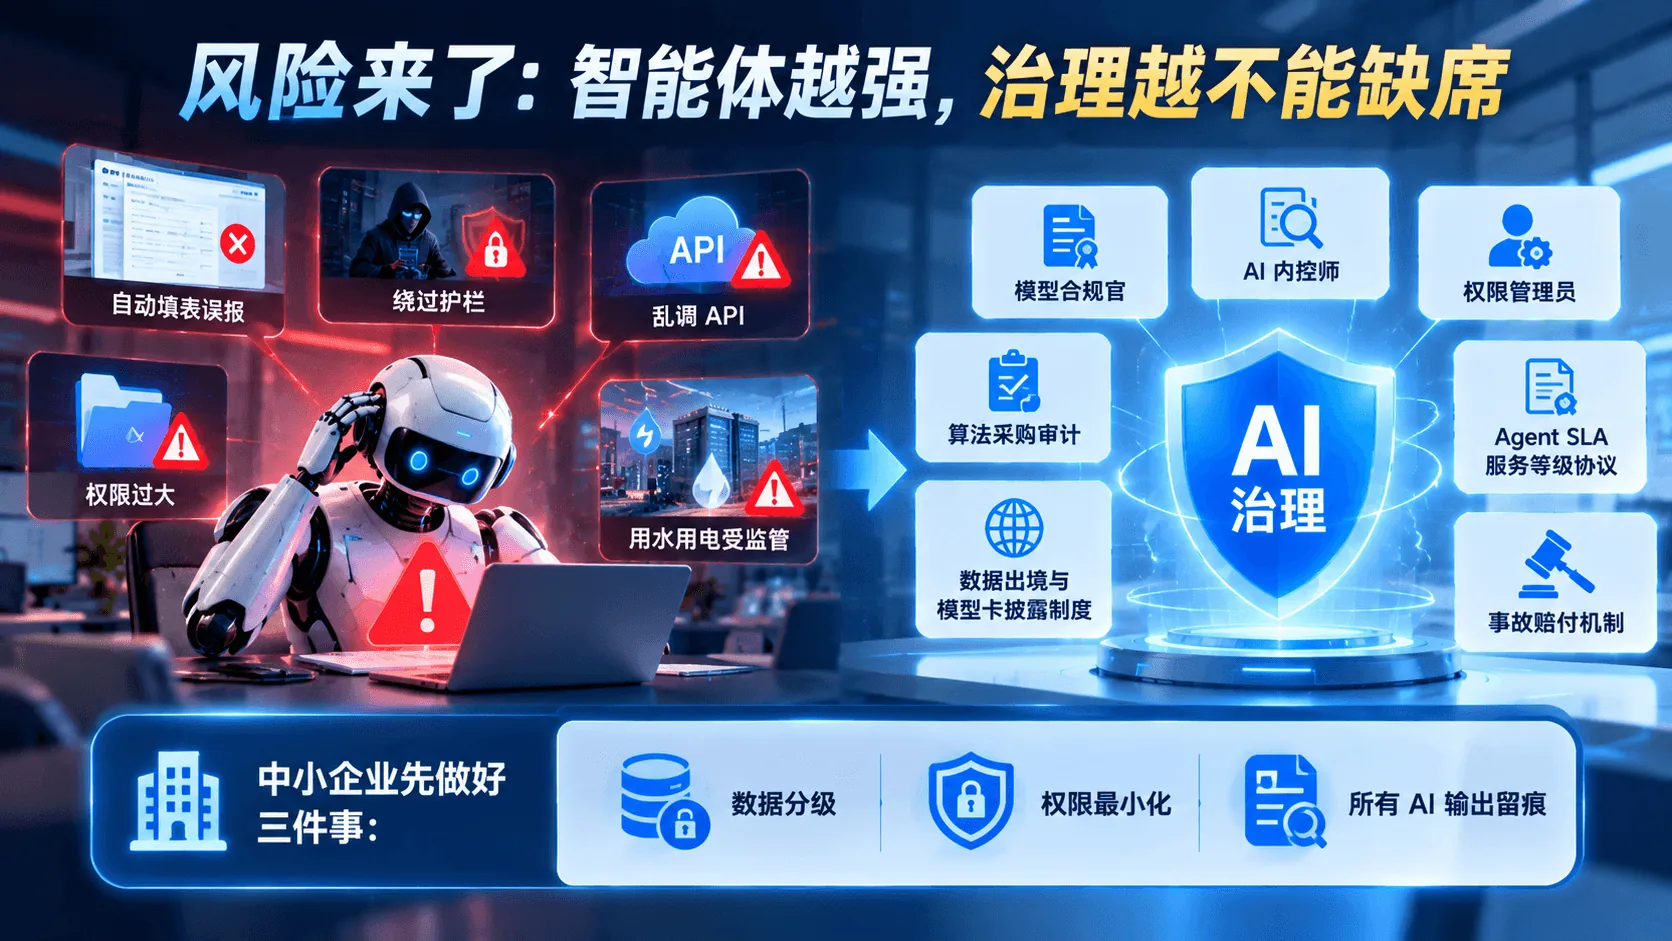
六、风险来了:智能体越强,治理越不能缺席
AI 越像员工,越容易闯祸。
Claude 自动填表误报、模型绕过护栏、智能体乱调 API、长任务里权限过大、训练用水用电被监管盯上——这些都不是科幻。2026 年全球监管焦点已经从“模型会不会取代人”转到“模型操作时谁担责”。
华瑞联慧判断,未来 18 个月会出现一批新岗位和新制度:
模型合规官(Model Compliance Officer)
AI 内控师
智能体权限管理员
算法采购审计
数据出境与模型卡披露制度
企业级 Agent SLA(服务等级协议)和事故赔付机制
对中小企业来说,别急着追“最强模型”,先把三件事做掉:
数据分级、权限最小化、所有 AI 输出留痕。
七、华瑞联慧的判断:2027 属于“可治理的智能”
站在 2026 年 10 月回望,AI 的第一阶段是“惊艳”,第二阶段是“堆算力”,第三阶段是“进企业”,第四阶段马上开始——可治理、可计量、可审计、可嵌入产业链的智能体经济。
我们给市场三句结论:
1. 模型能力会商品化,但“模型+数据+流程+合规”不会商品化。
2. 未来赢家不是最会写论文的实验室,而是最会把 AI 装进 ERP、MES、HR、财务、认证、供应链系统里的组织。
3. 中国企业的机会不在重训一个 GPT,而在把制造业、外贸、财税、农业、能源、认证场景做成行业智能体。
华瑞联慧接下来要做的,也不是追热点写“又发了什么模型”,而是帮会员单位和产业伙伴把三张图划清楚:
哪些环节适合上 Agent(高频、规则半规则、文档重、人工贵);
哪些环节绝对不能放(资金直付、合同签署、监管报送、涉密数据);
哪些供应商真有交付能力,哪些只是 PPT 上跑 demo。
尾声
AI 的浪漫期结束了,工程期开始了。
当模型学会说话,人类反而要重新学会负责。
当智能体开始干活,企业反而要重新学会流程、权限和底线。
华瑞联慧相信,这一轮人工智能真正改变世界的时刻,不是某家公司发布会上那句“它通过了律师考试”,而是某天早上,一家外贸公司的财务打开系统,发现昨晚智能体已经把 327 张跨境发票按税率、国别、汇率、信用期分好类,异常项标红,合规意见写好,人工只需要点“同意”。
那一刻,AI 不是玩具,也不是神话,而是新型生产力基础设施。
而这,就是我们看到的方向。